Qzone
 微博
 微信
这两天最让人关注的股票,非Meta莫属了。
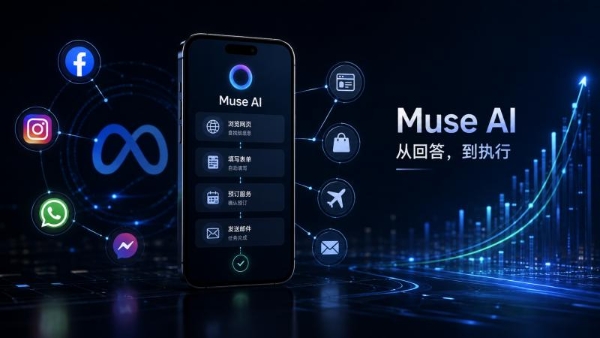
Meta的AI个人助理Muse在9月8号上线后,已经冲上了美国苹果应用商店,免费应用榜的第一名。Muse累计约250万下载,并超过ChatGPT、Claude等在苹果应用商店的相关下载表现。
同时,市场也给出了正向的反应。
9月21日,据全球一站式资产配置平台BiyaPay行情显示,Meta股价单日上涨11.34%,收于741.25美元,创下近一年以来的明显单日涨幅。9月22日,股价回落0.63%,收于736.60美元。
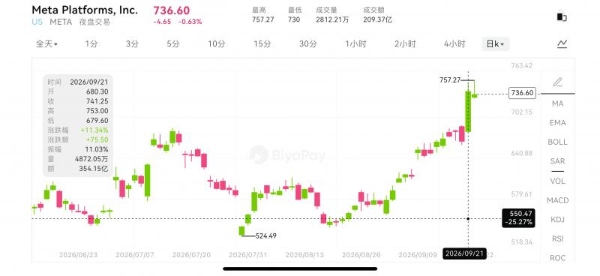
推动这轮行情的直接因素,也正是Meta个人AI助手Muse上线后的早期热度,以及Meta Connect大会临近带来的产品预期。
这一次,市场开始重新讨论一个问题,就是 AI投入,什么时候才能真正变成业绩?
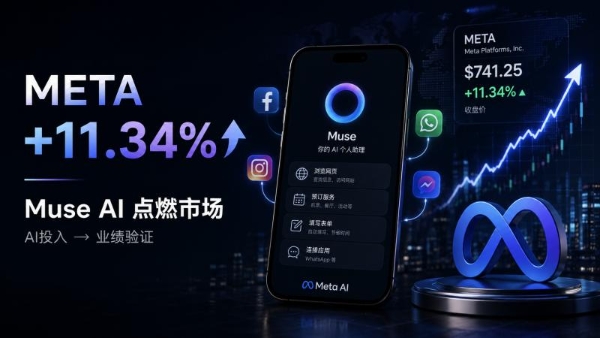
Meta上涨,先涨的是产品信心
过去一段时间,Meta一直在加大AI投入,但市场始终有一个疑问,巨额资本开支什么时候才能转化为用户增长、广告效率和新收入来源?
Muse的出现,为这个问题提供了一个较为具体的观察对象。
Meta官方介绍称,Muse并不只是回答问题,而是可以在用户授权范围内完成任务、浏览网页、填写表单、预订服务,并与WhatsApp等产品结合使用。它的定位也不再是传统聊天工具,而是能够理解用户目标并执行任务的个人AI智能体。
据市场报道,Muse上线后曾登上美国应用商店免费应用榜单前列。富国银行随后将Meta目标价从640美元上调至796美元,认为Muse的早期表现让Meta的AI产品路线出现了更清晰的落点。
这与过去单纯发布模型、宣布建设数据中心有明显区别。基础设施投入属于远期预期,用户下载、使用和反馈则更接近真实需求。市场愿意重新给Meta估值,核心原因就在这里,AI开始从“投入故事”走向“产品验证”。
财报里的Meta,仍然是一家广告公司
不过,不能因为Muse受到关注,就忽略Meta目前最重要的收入基础。
Meta第二季度营收为608.01亿美元,同比增长28%;广告收入为593.63亿美元。6月,旗下应用产品日活跃用户平均达到36亿,同比增长3%。广告展示次数增长14%,平均广告价格上涨12%。
这些数据说明,Meta目前仍然是一家由广告业务驱动的公司。AI对Meta的第一层价值,不是马上单独创造一条巨额收入线,而是改善内容推荐、广告匹配和用户互动效率,从而提高广告业务的变现能力。
真正让市场犹豫的是投入速度。Meta第二季度资本开支达到310.8亿美元,公司预计2026年全年资本开支为1300亿至1450亿美元。同期总成本和费用同比增长55%,自由现金流只有7.84亿美元,明显低于去年同期的85.49亿美元。
这意味着Meta不是没有盈利能力,而是AI基础设施建设正在大量消耗现金。公司第二季度经营活动产生的现金流仍达到318.62亿美元,但资本支出接近同一水平,最终留下的自由现金流明显收窄。
所以,Meta接下来要证明的不是“有没有能力做AI”,而是AI投入能否维持足够高的回报率。只要广告收入、用户活跃度和新产品使用率能够继续改善,市场就愿意给它更多时间;如果资本开支持续上升,而收入和现金流没有同步跟上,估值压力仍然会重新出现。
Muse能否从应用变成平台
Muse真正的想象空间,不在于它能回答多少问题,而在于它能否连接Meta已有的产品体系。
Meta拥有Facebook、Instagram、WhatsApp、Messenger和Threads等高频应用,也拥有智能眼镜等硬件入口。如果Muse能够逐步进入这些产品,AI就不再只是一个独立应用,而可能成为连接社交、内容、广告、购物和硬件的操作层。
这也是市场关注Meta Connect的原因。9月23日至24日举行的Meta Connect,预计将继续展示Meta在AI产品、AI眼镜和虚拟现实设备方面的进展。市场更关心的,不是发布会再增加多少功能,而是Muse能否进入更大的用户场景。
如果Muse能够帮助用户完成购物、预约、内容制作和信息管理,Meta未来可能通过广告推荐、交易分成、订阅服务和开发者连接等方式实现商业化。
但这条路径也并不简单。亚马逊已经限制Muse访问和购买其平台商品,说明AI智能体进入真实交易场景后,会面对平台接口、数据权限、责任边界和商业分成等问题。
用户愿意下载,不等于愿意长期授权;愿意使用,也不等于愿意为服务付费。Muse能否形成稳定留存率,仍需要时间验证。
在BiyaPay行情里,Meta要看哪些变化?
在整理这类美股科技行情时,我不会只看Meta单日涨跌,也会同时观察纳斯达克指数、AI产业链、美元和美债收益率的变化。BiyaPay作为全球一站式资产配置平台,覆盖数字资产、美股、港股和法币兑换等多资产场景,可以在行情页面同步查看META以及其他市场资产的价格变化。同时可以直接入金数字货币兑换美元,无需离岸账户,实时0佣金交易美股。
如果Meta股价上涨的同时,广告业务数据、Muse使用情况和市场风险偏好同步改善,说明资金交易的是产品落地和盈利预期。如果股价主要依靠分析师上调目标价和发布会预期推动,但自由现金流继续下降、资本开支不断上升,那么上涨更多反映的是估值修复,后续仍需要财报数据接力。
对Meta而言,最重要的观察指标包括用户活跃度、广告展示和价格、AI产品使用率、资本开支、自由现金流,以及AI功能是否能够带来新的商业收入。
这轮上涨之后,Meta还要回答什么
首先是Muse能否留住用户。短期下载量能够带来关注,但真正有价值的是日活跃用户、使用频率和任务完成率。只有用户把Muse当成日常工具,Meta才有可能进一步建立商业模式。
其次是AI能否改善广告业务。Meta已有庞大的广告系统,如果AI只是增加计算成本,却没有提高广告转化和客户投放效率,资本开支的回报就会受到质疑。
再次是现金流能否恢复。Meta第二季度自由现金流大幅下降,说明当前投入强度已经对财务表现产生影响。市场可以接受短期现金流承压,但需要看到后续收入增长和利润率改善能够逐步覆盖这部分支出。
最后是估值能否消化新的预期。Meta股价在9月21日大涨后,市场已经提前反映了一部分Muse和Meta Connect的利好。接下来如果产品数据不及预期,股价也可能出现较大波动。
结语
Meta股价单日上涨11%,并不只是市场重新追逐AI概念,更像是投资者终于看到了一条相对清晰的验证路径。
过去市场看到的是数据中心、芯片和资本开支,最近开始看到的是Muse这样的消费级产品。前者代表Meta愿意投入多少,后者则开始回答用户是否真的愿意使用。
但一款产品获得关注,还不能直接等同于商业化成功。Meta需要继续证明,Muse能够提高用户黏性,改善广告效率,连接更多应用和硬件,并最终为庞大的AI投入提供更稳定的现金回报。
因此,这轮上涨释放的是积极信号,但真正决定Meta后续表现的,仍然是产品留存、广告变现、资本开支和自由现金流。发布会负责制造预期,数据才负责验证预期。
TOM2026-09-23 14:4509-23 14:45



 点击下方菜单栏 “
 ” 选择 “分享”, 把好文章分享出去!
 为推荐给更多人
分享写下你的想法>