Qzone
 微博
 微信
2026年以来,锂电扩产迎来明确的政策拐点:从年初部门联合座谈会首提行业"盲目建设、低价竞争",到年中多地暂停新增产能备案受理,国家层面收紧锂电扩产的信号已十分明确。
不过,一个看似反直觉的结论正在市场浮现:这轮针对粗放扩产的"急刹车",非但不是行业寒冬,反而正成为产业链头部企业的"结构性超级红利"。而锂电设备龙头先导智能(300450.SZ、00470.HK)最新披露的半年报,正是这一趋势最直接的财务印证。
订单"压舱石"逆势新高,合同负债破174亿
先导智能8月29日发布的半年报显示:
·上半年实现营业收入81.89亿元,同比增长23.88%;
·归母净利润9.56亿元,同比增长29.15%;
·截至上半年末,公司合同负债达174.03 亿元,较一季度末环比增长16.17%,较2025年底增长35.19%,创下历史新高。
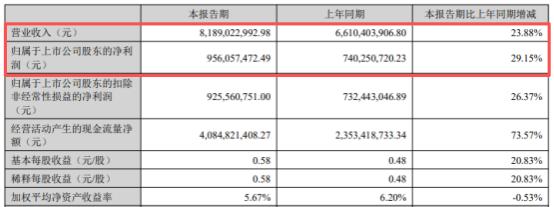
图片来源:先导智能公告
在设备行业的财务逻辑里,合同负债(即客户预付款)被视为衡量在手订单充裕度、未来业绩确定性最核心的“压舱石”。在全行业看似"紧缩"的大环境下,先导智能的合同负债不降反升并创下新高,本质是订单向头部集中的直接体现 —— 当中小电池厂的零散设备订单快速缩水,头部大厂的高确定性大额订单,正在加速向具备整线交付能力的设备龙头聚拢。
收紧的是低效产能,头部扩产需求仍坚挺
要理解“产能收紧利好头部”,首先要厘清政策的真实意图:这不是一刀切停扩产,而是行业从“规模竞速”向“高质量发展”切换的供给侧改革。
一方面,头部企业早已完成备案、环评、能评的合规产能不受影响,扩产按计划推进;另一方面,新增产能审批设置了产能利用率、研发投入、能耗指标等硬性门槛,地方盲目招商、中小投机企业的扩产通道被实质收窄,产能资源向头部定向集中。
有头部储能电池企业人士坦言:“上半年就已经严格备案管理了,但不是停止,是审批权从地方收到国家层面统一审批。”
与此同时,头部电池厂的扩产刚需并未减弱。广发证券研报数据显示,截至2025 年末,宁德时代电池总产能772GWh,产能利用率达 96.9% 创历史新高,产线回本周期仅约1年,2025年曾因短期产能不足出现订单外溢。产能利用率持续满负荷,意味着头部企业的扩产需求真实且迫切。
采购逻辑重构:从 “拼低价” 到 “要确定性”
产能审批收紧,也彻底颠覆了设备采购的游戏规则。如今每一张产能批文都来之不易,容错率几乎为零。头部电池企业对设备的采购标准,已经从单纯压价,转向极致的效率、良率与全生命周期服务能力。能够提供整线 Turnkey 解决方案、与巨头深度绑定的设备商,溢价能力和客户黏性会持续强化,中小设备商靠低价切入市场的窗口已经关闭。
这一逻辑同样体现在材料端:磷酸铁锂龙头湖南裕能、电解液龙头天赐材料2026年上半年营收与净利均实现翻倍乃至数倍增长,合同负债同步高增。一条清晰的传导链条由此显现:扩产审批收紧→中小厂商出清→竞争格局向头部集中→头部产能利用率维持高位→扩产需求定向释放给供应链头部企业→订单集中度提升。
海外市场成第二增长曲线,对冲国内周期
值得注意的是,海外市场的设备需求不受国内产能审批节奏影响,反而在全球供应链重构的趋势下加速释放,成为头部设备商的重要增量。
以先导智能为例,其已建成覆盖全球主要市场的研产交付体系,进入大众、宝马、特斯拉、LG 等海外顶级车企与电池企业的核心供应链。2026 年上半年,公司实现海外业务营收24.40 亿元,同比大幅增长111.39%,成为对冲国内周期的强劲增长极。
结语
锂电产能的"急刹车",刹住的是依赖补贴的投机扩产,挤出的是低效同质化产能;留下的,是拥有真实订单支撑、开工率满负荷的头部电池巨头,以及深度绑定头部、具备全球交付与前沿研发能力的顶级装备供应商。从"谁都能扩产"到"只有强者配扩产",产业集中的飞轮一旦启动,先导智能这类头部设备商并非受害者,反而是行业格局优化后,最核心、最具确定性的受益者。
延伸阅读:



 点击下方菜单栏 “
 ” 选择 “分享”, 把好文章分享出去!
 为推荐给更多人
分享写下你的想法>