Qzone
 微博
 微信
——从《2026年中国养老专题报告》看八零九零人群的养老新图景
当第一批80后迈过45岁的门槛,养老这件事,正在从"遥远的未来"变成"眼前的规划"。月狐数据研究院发布的《2026年中国养老专题报告》揭示了一个耐人寻味的现象:中国养老群体的年龄正在显著前移,80-90人群——这群曾经的"数字原住民"、如今的" sandwich一代"(上有老下有小),已经悄然成为养老市场最具潜力的核心群体。
一、老龄化加速,"新中年"的养老焦虑提前到来
中国老龄化的步伐从未像今天这样急促。80-90群体已全面进入中年,他们的父母正在老去,而他们自己也站在了人生的下半场入口。
与父辈不同,这一代人展现了鲜明的"清醒养老观":不回避、不侥幸,而是提前规划、主动布局。报告调研显示,47.3%的人在40-59岁开始全面规划养老,35.8%的人甚至在20-39岁就已未雨绸缪。换句话说,接近一半的中青年人在离退休还有十几二十年的时候,就已经开始为老年生活"排兵布阵"。
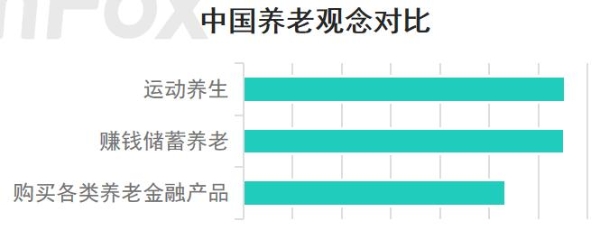
规划路径也清晰可辨:65.5%的人选择坚持运动养生、定期体检,希望从源头降低老年阶段的疾病与失能风险;65.3%的人致力于努力赚钱、储蓄;53.3%的人配置了商业养老金、商业医疗险等保障产品——商业保险正在成为基础社保之外的重要补充。重疾险客户的年轻化印证了这一趋势:平安保险"平安福"产品的投保人中,80-90群体占比已超过72%。
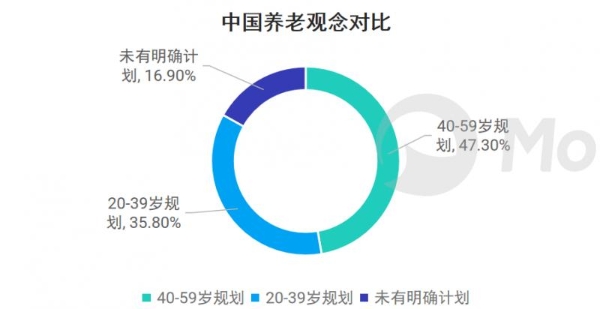
图片来源:月狐数据研究院《2026年中国养老专题报告——八零九零人群养老展望》
图片来源:月狐数据研究院《2026年中国养老专题报告——八零九零人群养老展望》
二、数据敲响警钟:慢性病年轻化,突发病成新风险
清醒的背后,是真切的健康危机。
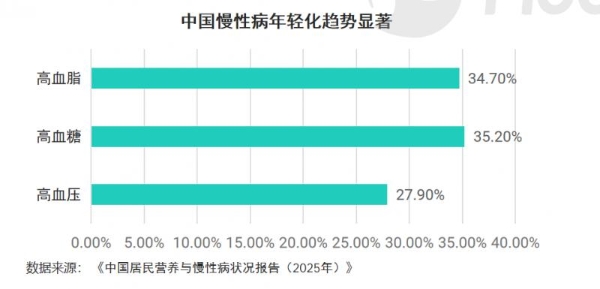
《中国居民营养与慢性病状况报告(2025年)》的数据显示,我国18岁及以上居民高血压患病率已达27.9%,高血糖患病率约35.2%,高血脂患病率34.7%——三高合并患病比例逐年上升,且明显年轻化。饮食习惯与生活节奏的改变,让高血压、糖尿病、心脑血管病、结直肠癌等原本属于老年期的疾病,正在向中青年群体蔓延。
图片来源:月狐数据研究院《2026年中国养老专题报告——八零九零人群养老展望》
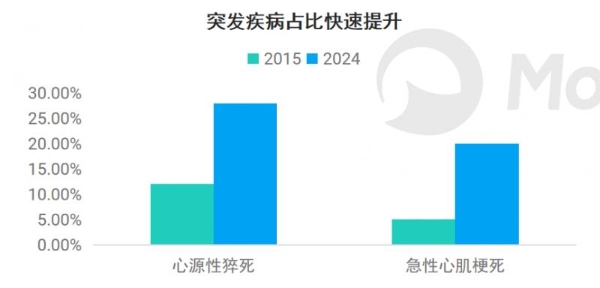
突发病的风险同样触目惊心。我国每年心源性猝死约54万例,其中18-35岁人群的占比从2015年的12%飙升到2024年的28%,十年间翻了一倍多;45岁以下急性心肌梗死患者占比,也由二十年前的约5%升至如今的15%-20%。
图片来源:月狐数据研究院《2026年中国养老专题报告——八零九零人群养老展望》
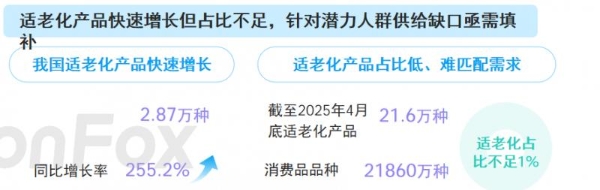
与此形成鲜明反差的是供给端的滞后。尽管政策驱动下适老化产品高速增长——2025年1-4月新增适老化产品品种2.87万种,同比增长255.2%——但截至2025年4月底,全国21.6万种适老化产品仅占消费品总量的0.1%,与庞大的备老人群需求严重不匹配。尤其是针对突发病的养老系列产品,供给缺口最为显著。
图片来源:月狐数据研究院《2026年中国养老专题报告——八零九零人群养老展望》
三、需求范式重塑:从"保障生存"到"品质享老"
80-90群体对养老的想象,早已超越了"老有所养"的底线需求。
作为数字原住民、独生子女和高教育水平群体,他们的养老诉求呈现出五大新特征:全生命周期健康管理、以隐私与自主为核心的尊严养老、智能化的数字能力刚需、拒绝老年标签的个性化生活方式,以及对AI工具的高接受度(该群体AI渗透率约达40%-80%,已有人开始用AI产品管理健康、提前"预防式养老")。
这种需求升级正在催生三大市场热点:
其一,重疾险的"保障+服务"转型。近5000亿规模的重疾险市场已进入存量博弈期:新单增速连续四年徘徊在个位数,全行业近3亿张保单的平均保额仅7-8万元。破局方向已经清晰——从事后赔付转向"事前预防、事中管理、事后康复"的全流程服务,并与健康管理深度融合。2025年9月,金融监管总局发布《关于推动健康保险高质量发展的指导意见》,明确推动健康险与健康管理融合发展,为"医康养"融合提供了顶层设计。
其二,预防性养老医疗器械的崛起。家用血糖仪、血氧仪、制氧机、呼吸机等产品,正成为年轻一代"提前备老"的新宠。产品按年龄段精细化分层:35-45岁备老族用健康穿戴设备做亚健康检测,45-60岁初老族需要慢病连续监测,60岁以上则需要生命体征监测与急救护理。商业模式也从一次性销售,升级为"产品销售+服务订阅+保险联动"的多元组合。
其三,"未老先养"的抗衰经济。DNA靶向抗衰、细胞级抗衰、大脑抗衰等前沿科技加速落地,口服抗衰有望成为未来养生主流。对80后而言,抗老不再是化妆品柜台的选修课,而是养老规划的必修课。
四、行业走向:智慧养老是终局,生态协同是关键
展望未来,报告勾勒出几条清晰的行业主线。
第一,健康干预窗口期持续前移。CGM(连续血糖监测)、智能戒指、AI姿态矫正等产品将在年轻用户中加速渗透——谁先积累中年客群,谁就掌握了未来养老市场的入场券。
第二,AI将重构养老服务。垂直多模态养老大模型将成为产品标配,AI Agent(多智能体架构)驱动的主动健康干预将取代被动的数据记录;无感化健康监测、毫秒级救助响应、具身智能康复护理等场景化能力,将逐步从概念走向现实。
第三,"家庭式一体化健康管理"兴起。数字原住民正进入"赡养老人+自身备老"的双重阶段,打通数据、服务、支付链路、覆盖两代人的健康管理产品,将成为下一个竞争高地。
第四,多方协同的产业生态加速形成。智能设备商、金融保险机构、科技企业、医养企业、互联网健康平台等主体将重构角色、深度协同,实现数据层、用户层、支付层的多维打通;"政府+社保+商保+个人"的多层次共付体系,则有望打通智慧养老的商业化闭环。
值得注意的是,当前企业的"适老化"改造仍然范围太窄,多聚焦于银发群体的部分特定需求,尚未针对正在走向衰老的80后群体提前布局。谁先读懂"去老年标签"的中年用户,谁就能在这场养老变革中占得先机。
结语
养老,正在从"人生终点站"的被动安排,变成一场贯穿中年乃至更早的主动经营。对80-90群体而言,养老不是恐怖故事,而是一项需要健康管理、财务储备与科技工具三线并进的长期工程;对产业而言,一个由预防性健康、医养融合保险、抗衰经济与AI智慧养老共同驱动的万亿级市场,才刚刚拉开帷幕。
提前十年布局,或许正是这一代人给自己最好的养老礼物。
延伸阅读:



 点击下方菜单栏 “
 ” 选择 “分享”, 把好文章分享出去!
 为推荐给更多人
分享写下你的想法>