Qzone
 微博
 微信
白酒行业处在深度调整周期,市场消费更趋理性,品牌竞争聚焦产品力、渠道质量与经营健康度。近日,今世缘(603369)正式披露2026年第三季度报告,单季度业绩大幅回暖,多项核心经营指标呈现积极信号,展现出苏酒巨头扎实的底盘实力与清晰的向上节奏。
从财报核心数据来看,第三季度公司实现营业收入22.30亿元,同比增长15.54%;归母净利润4.22亿元,同比增长31.59%;扣非归母净利润4.25亿元,同比增长32.60%,利润增速显著高于营收增速,盈利质量同步改善。前三季度累计营收86.66亿元,归母净利润25.03亿元,扣非净利润25.21亿元。在行业整体承压的大环境下,三季度单季经营表现向好,经营改善信号得到释放,前期渠道调整、产品结构优化的成效开始落地兑现。
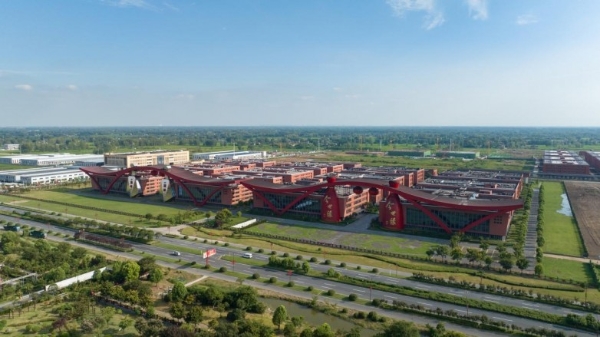
现金流是衡量酒企经营安全度的关键标尺,这份三季报另一突出的亮点,就是经营现金流大幅改善。年初至报告期末,经营活动产生的现金流量净额达21.26亿元,同比增幅高达134.44%,资金回笼效率提升。该数据直观反映渠道动销良性、回款质量提升,经销商库存结构持续优化,告别过去高库存、压货式的粗放增长模式。健康充沛的现金流,为品牌持续投入、酿造技改、市场拓展筑牢资金底盘,也体现今世缘坚持稳健经营的底层思路,不盲目追求规模扩张,优先保障渠道和企业自身的抗风险能力。
产品结构持续优化,带动盈利水平稳步抬升。机构测算显示,第三季度单季毛利率76.9%,较去年同期有所上行,高端产品销售表现向好,国缘系列作为核心大单品矩阵持续释放势能,锚定商务宴席、礼赠等核心消费场景,持续巩固品牌价值。
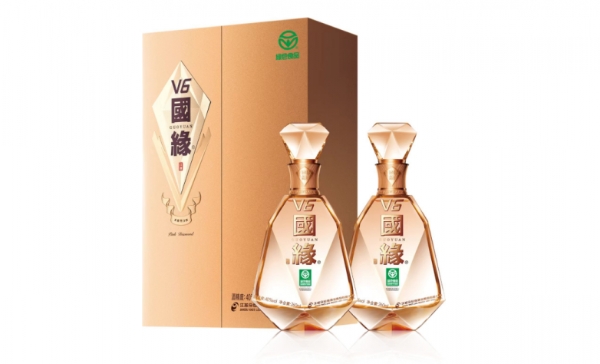
市场布局层面,省内基本盘稳固,省外稳步破局。三季度江苏省内营收19.51亿元,同比增长14.71%,本土根基依旧稳固,宴席、商务等优势场景持续深耕,品牌渗透率持续走高。省外市场则保持稳健扩张态势,前三季度省外营收9.01亿元,同比增长12.04%,省外营收占比突破10%;截至三季度末,省外经销商数量685家,较年初净增109家。不同于快速铺市、短期冲量的打法,今世缘省外拓展坚持精耕细作,优先培育样板市场,配套本地化推广、宴席培育,稳步搭建长期渠道网络,品牌拓展之路走得稳、走得实。
在内部管理上,公司持续推进费用精细化管控,运营效率持续提升。三季度销售费用率得到优化,依靠精准投放替代过去分散式营销投入,资源向高转化渠道、重点消费场景倾斜,投入产出比持续改善。同时,智能化酿造、陶坛储能、酒体老熟相关项目稳步推进,持续夯实基酒储备,为中长期产品供给、品质稳定提供保障。依托“缘文化”品牌内核,今世缘持续绑定婚宴、家宴、庆功宴等情感消费场景,形成差异化品牌印记,在同质化白酒赛道中构建独有的品牌心智优势。
放在行业周期中审视,今世缘三季度的回暖不是短期脉冲,而是前期主动调整后的成果释放。面对消费环境变化,公司主动调节渠道库存、理顺价格体系、打磨产品矩阵,为后续增长积蓄了势能。单季营收利润双升、现金流修复、省内稳盘、省外拓疆,增长逻辑得到进一步验证。
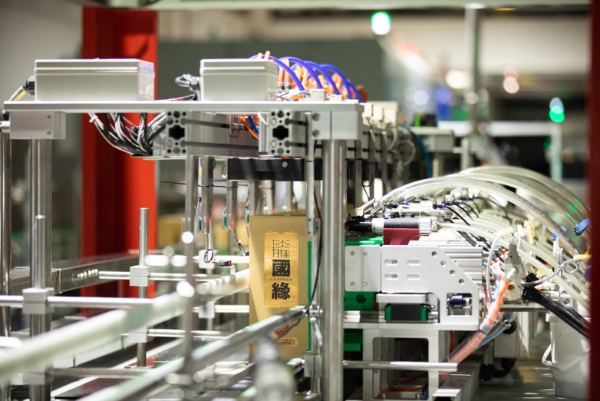
着眼后续发展,依托国缘品牌势能、健康的渠道生态与充足的基酒储备,今世缘有望延续回升态势。公司将以稳健现金流为底气,以高端产品为引擎,在省内深挖存量需求,在省外有序推进市场渗透,持续发挥区域龙头的韧性优势,在行业结构性机会中把握发展节奏,为投资者、合作伙伴和消费者持续创造价值。
延伸阅读:
TOM2026-11-06 14:0511-06 14:05
TOM2026-11-06 14:0411-06 14:04
TOM2026-11-06 14:0211-06 14:02
TOM2026-11-06 13:3711-06 13:37
TOM2026-11-06 13:3111-06 13:31



 点击下方菜单栏 “
 ” 选择 “分享”, 把好文章分享出去!
 为推荐给更多人
分享写下你的想法>