Qzone
 微博
 微信
摘要:近期,个别省市的税务机关和企业之间对于医疗机构提供的医学验光配镜服务是否适用免征增值税政策存在争议。本文从医疗服务免税政策和医学验光配镜的医疗实质出发,探讨医学验光配镜服务免征增值税的合理性和合规性。本文首先研究了在“营改增”之前医学验光配镜服务享受免征营业税的纳税背景;其次,阐明了医学验光配镜服务免征增值税的政策依据;然后,重点论证了医学验光配镜服务符合免征增值税条件的理由;最后,笔者认为,医疗机构提供的医学验光配镜服务符合免征增值税政策。本文对于有效解决此项税企争议、降低税收风险具有一定的借鉴意义。
关键词:医疗机构 医学验光配镜 增值税
近期,个别省市的税务机关和企业之间对于医学验光配镜服务是否可以适用免征增值税政策产生争议。针对医疗机构提供的医学验光配镜服务收入应征或免征增值税也未有绝对明确的文件规定,导致个别税务机关和企业对于相关政策的理解存在差异。笔者认为,医疗机构提供的医学验光配镜服务是符合免征增值税政策的, 现就相关的政策依据以及免税理由分析如下。
一、医学验光配镜服务免征增值税的历史沿革
在营业税改征增值税之前,医疗机构提供的医疗服务属于营业税的征税范围,适用的税收政策如下。
(1)根据《中华人民共和国营业税暂行条例》第八条规定:“下列项目免征营业税:(三)医院、诊所和其他医疗机构提供的医疗服务。”医疗服务是指医疗服务机构对患者进行检查、诊断、治疗、康复和提供预防保健、接生、计划生育方面的服务,以及与这些服务有关的提供药品、医用材料器具、救护车、病房住宿和伙食的业务。[1]
(2)《国务院办公厅转发发展改革委、卫生部等部门关于进一步鼓励和引导社会资本举办医疗机构意见的通知》(国办发〔2010〕58号)中第七条明确规定:“营利性医疗机构按国家规定缴纳企业所得税,提供的医疗服务实行自主定价,免征营业税。”[2]
(3)《关于促进社会办医加快发展若干政策措施的通知》(国办发〔2015〕45号)第十一条规定:“对社会办医疗机构提供的医疗服务,免征营业税。”[3]
从上述规定可以看到,在营业税改征增值税之前,医疗机构提供的医疗服务是免征营业税的,并且免征营业税的医疗服务是包括与之有关的提供药品、医用材料器具、救护车、病房住宿和伙食的业务的。因此,在征收营业税的阶段,医疗机构提供的医学验光配镜服务(包括框架眼镜、接触镜等)是免征营业税的。
2011年,经国务院批准,财政部、税务总局联合下发营业税改增值税试点方案。从2012年至2016年,国务院逐步扩大“营改增”试点范围。
2016年3月23日,财政部和税务总局联合下发《财政部 国家税务总局关于全面推行营业税改征增值税试点的通知》(财税〔2016〕36号)[4],自2016 年5月1日起,在全国范围内全面推开营业税改征增值税。随财税〔2016〕36号文件附件印发了《营业税改征增值税试点实施办法》《营业税改征增值税试点有关事项的规定》《营业税改征增值税试点过渡政策的规定》和《跨境应税行为适用增值税零税率和免税政策的规定》[4],通知附件规定的内容,除另有规定执行时间外,自2016年5月1日起执行。
2016年《政府工作报告》提出:“营改增”全面推开,确保所有行业税负只减不增。这一承诺具体体现在,全面推开“营改增”试点的税率设计,遵循了与营业税税负平移的原则。时任财政部副部长的史耀斌表示,在试点方案的设计上,通过把过去的优惠政策“平移”到新的增值税制度里,将能够有效保证税负不增,比如,房地产业、建筑业、金融业和生活服务业,原来在营业税上的优惠政策改革后予以延续,养老、医疗、教育、金融机构的同业往来将继续实施免税。
因此,基于“营改增”降低企业税负的目的和精神,财税〔2016〕36号文中印发的附件3《营业税改征增值税试点过渡政策的规定》[4]沿袭和平移了医疗机构提供的医疗服务免征营业税的税收优惠,即医疗机构提供的医疗服务继续免征增值税。
二、医学验光配镜服务免征增值税的政策依据
(1)根据《财政部 国家税务总局关于全面推行营业税改征增值税试点的通知》(财税〔2016〕36号)文件及附件3《营业税改征增值税试点过渡政策的规定》第一条第七款规定:医疗机构提供的医疗服务免征增值税。医疗机构,是指依据国务院《医疗机构管理条例》(国务院令第149号)及卫生部《医疗机构管理条例实施细则》(卫生部令第35号)的规定,经登记取得《医疗机构执业许可证》的机构,以及军队、武警部队各级各类医疗机构;医疗服务,是指医疗机构按照不高于地(市)级以上价格主管部门会同同级卫生主管部门及其他相关部门制定的医疗服务指导价格(包括政府指导价和按照规定由供需双方协商确定的价格等)为就医者提供《全国医疗服务价格项目规范》所列的各项服务,以及医疗机构向社会提供卫生防疫、卫生检疫的服务。[4]
(2)财税〔2016〕36号文附件1《营业税改征增值税试点实施办法》规定:医疗服务,是指提供医学检查、诊断、治疗、康复、预防、保健、接生、计划生育、防疫服务等方面的服务,以及与这些服务有关的提供药品、医用材料器具、救护车、病房住宿和伙食的业务。[4]
根据以上规定,免征增值税的医疗服务应解决三个问题:第一,是否是医疗机构;第二,是否属于医疗服务;第三,价格是否符合规定并是《全国医疗服务价格项目规范》所列的各项服务。笔者认为,医疗机构提供的医学验光配镜服务是符合以上免税规定的条件的。
三、医疗机构提供的医学验光配镜服务符合相关免税条件
(一)医疗机构是指经卫生主管部门登记并取得了《医疗机构执业许可证》的机构,属于上述免税政策中所指的“医疗机构”
值得注意的是,如果不是医疗机构就不能享受免税政策,比如街上眼镜店的视光业务、公立医院与第三方合作成立的眼镜公司业务,都不在此列。
(二)近视及低视力是一种疾病
1.我国《眼科学》明确屈光不正是眼病
我国高校临床医学教材《眼科学》第九版第十六章中明确屈光不正是眼病,并对屈光不正的病因进行了描述, 提出了矫正和治疗方法。治疗屈光不正的方法包括以下三种类型。
(1)框架眼镜:是日常生活中最常见的一种光学矫正器具,可以矫正人眼的屈光不正、保护眼睛。框架眼镜的球镜用于矫正球性屈光不正,正球镜用于矫正单纯远视,负球镜用于矫正单纯近视。框架眼镜的环曲面用于矫正散光。
(2)接触镜:亦称隐形眼镜,矫正原理与框架眼镜基本相同,不同之处为接触镜与角膜直接接触,使得镜片后表面和角膜顶点距离缩短,减少了框架眼镜所致的影像放大率改变等问题。
(3)屈光手术:以手术的方式改变眼的屈光状态,包括角膜屈光手术、眼内屈光手术和巩膜屈光手术。[5]
2.国际世卫组织认定屈光不正是一种疾病
世界卫生组织制定的《国际ICD-10疾病编码》中明确将近视“单眼视力低下”“视物模糊”等列为屈光不 正疾病,疾病编码分别为H54.601、H53. 801。诊断名称包括:远视、近视、高度近视、散光、屈光参差、影像不等、老视、屈光病患、屈光不正、失用性弱视、废用性弱视、形觉剥夺性弱视、弱视、视物模糊、单眼视力低下等。
3.国家卫健委发布佩戴框架眼镜是矫正屈光不正的首选方法
国家卫健委发布《关于印发儿童青少年近视防控适宜技术指南的通知》(国卫办疾控函〔2019〕780号)第三条“近视防控适宜技术”第(七)款“科学诊疗与矫治”中指出:“佩戴框架眼镜是矫正屈光不正的首选方法,建议家长到医疗机构遵照医生或验光师的要求给孩子选择合适度数的眼镜,并遵医嘱戴镜。对于戴镜视力正常者,学龄前儿童每3个月或者半年,中小学生每6-12月到医疗机构检查裸眼视力和戴镜视力,如果戴镜视力下降,则需在医生指导下确定是否需要更换眼镜。”[6]
(三)医疗机构提供的医学验光配镜服务属于医疗服务
经笔者到相关眼科医院走访,正规眼科医院的患者到院时,经挂号、问诊、分诊后,进行电脑验光、初步视觉健康检查、主视眼检查、综合验光仪检查、调节检查、瞳距测量等一系列检查后,判断患者双眼视功能是否正常,诊断调节功能是否超前或滞后,集合功能是否超前或滞后等,通过云雾试验或显然验光,戴试镜架、应用镜片箱的镜片进行检查,左右眼分别遮盖,放置过矫镜片并查视力,直至获得最佳视力,然后根据制定的治疗方案开具治疗处置单,最后确定科学校配方案和配镜后复查的视觉效果。
(四)医疗机构提供的验光配镜医疗服务价格为供需双方协商确定的价格
笔者进一步观察,正规医疗机构在验光配镜区域的醒目位置公示了验光配镜医疗服务项目及具体价格,并且在给患者提供治疗方案前均会事先告知其检查、治疗等项目及医用材料的价格, 由患者自主决定是否接受治疗,医生按照供需双方协商确定的价格提供后续验光配镜医疗服务。另外,根据《非公立医疗机构医疗服务实行市场调节价的通知》(发改价格〔2014〕503号)规定,非公立医疗机构医疗服务价格可以实行市场调节。这个公示价格应该可以认定为供需双方协商的价格,符合免税的价格标准。
(五)医学验光配镜服务属于《全国医疗服务价格项目规范》所列的服务项目
那么最后一项,医学验光配镜是否是《全国医疗服务价格项目规范》所列的服务项目呢?笔者又花了一年的时间,认真研究了这个项目规范。
(1)根据《全国医疗服务价格项目规范》的说明,其临床诊疗类中的“临床各系统诊疗”和“手术治疗”两个亚类的项目排序完全按照国际疾病分类ICD-9-CM的分类格式编排。
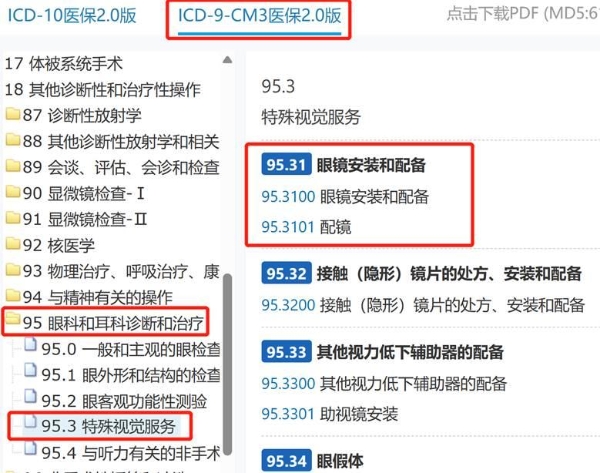
医学验光配镜服务在《国家医保疾病诊断和手术操作分类》ICD-9-CM3 医保2.0版中属于“眼镜安装和配备”(编号95.3100)、“配镜”(编号95.3101),均为其他诊断性和治疗性操作。(如图所示)
(2)在《全国医疗服务价格项目规范》第五条中有如下描述(第115页)。[7]
项目编码:FEA01720,综合验光。项目内容:向受检者说明检查方法及配合内容,采用综合验光仪查视力、瞳距、屈光状态、主视眼等,记录结果。[7]
项目编码:FEA01721,云雾试验。项目内容:向受检者说明检查注意事项。戴试镜架,应用镜片箱的镜片进行检查;左、右眼分别遮盖,放置过矫镜片并查视力;佩戴20分钟后,递减镜片度数,直至获得最佳视力,记录屈光度和视力结果。[7]
项目编码:FEA01722,显然验光。项目内容:向受检者说明检查注意事项。戴试镜架,应用镜片箱的镜片进行检查;左、右眼分别遮盖,根据患者屈光状态放置矫正镜片,直至获得最佳视力;调整镜片度数,记录屈光度和视力结果。[7]
(3)在《全国医疗服务价格项目规范》第七条中有如下描述。[7]
项目编码:KEA25701,低视力助视器验配。项目内容:指导患者挑选不同的助视器(眼镜、放大镜式助视器等)至患者感觉到最佳视觉效果。[7]
项目编码:KEH25701,角膜接触镜配置。项目内容:向受检者说明佩戴角膜接触镜的注意事项。测算屈光度数、试戴角膜接触镜,应用裂隙灯显微镜检查结膜、角膜及接触镜的拟合度状况,并记录结果。[7]
项目编码:KEZ24701,镜片检测。项目内容:将镜片置于焦度计上, 调整镜片位置,测量并记录结果。[7]
(4)在《全国医疗服务价格项目规范》第九条中有如下描述。[7]
项目编码:MBCZZ001,自助具制作。项目内容:针对患者需要使用的辅助器具种类、所用辅助器具的功能需要以及正确使用辅助器具的方法进行评定和制作,使之适合并弥补患者的功能缺失水平,提高患者康复水平和康复治疗效果。[7]
医院通过磨镜师加工,根据《治疗处置单》将镜片加工成眼病患者需要的度数、大小,然后矫正视觉质量,这里的眼镜当然属于自助具制作,且眼镜属于医用材料。
另外,《关于印发城镇职工基本医疗保险诊疗项目管理、医疗服务设施范围和支付标准意见的通知》(劳社部发〔1999〕22号)“(三)诊疗设备及医用材料类”中明确眼镜属于医用材料。[8]同时,国家市场监督管理总局制定的国家标准《康复辅助器具 分类和术语》中明确将“眼镜和隐形眼镜”列为一种“沟通和信息辅助器具”,器具代码为“22 03 06”[9]。
四、结论
综上所述,笔者认为医疗机构提供的验光配镜服务属于医疗服务行为,且镜片镜架是矫正近视这个医疗服务中不可分割的一部分,其价格是供需双方协商的且在《全国医疗服务价格项目规范》所列的各项服务内,是符合财税〔2016〕36号文件及附件3《营业税改征增值税试点过渡政策的规定》[4]第一条第七款的免征税条件的,应予免征增值税。
参考文献:
[1]国务院.中华人民共和国营业税暂行条例[Z].2008.
[2]国务院办公厅.国务院办公厅转发发展改革委、卫生部等部门关于进一步鼓励和引导社会资本举办医疗机构意见的通知[Z].2010.
[3]国务院办公厅.关于促进社会办医加快发展若干政策措施的通知[Z].2015.
[4]财政部 国家税务总局关于全面推开营业税改征增值税试点的通知[Z].2016.
[5]杨培增,范先群.眼科学(第9版)[M].北京:人民卫生出版社,2018:217-233.
[6]国家卫生健康委办公厅.关于印发儿童青少年近视防控适宜技术指南的通知[Z].2019.
[7]国家发展和改革委员会,卫生部,国家中医药管理局.全国医疗服务价格项目规范(2012年版)[S].2012.
[8]财政部,国家发展和改革委员会,国家中药医管理局,劳动和社会保障部,卫生部.关于印发城镇职工基本医疗保险诊疗项目管理、医疗服务设施范围和支付标准意见的通知[Z].1999.
[9]国家市场监督管理总局国家标准化管理委员会.康复辅助器具 分类和术语[S].2025.
延伸阅读:



 点击下方菜单栏 “
 ” 选择 “分享”, 把好文章分享出去!
 为推荐给更多人
分享写下你的想法>